tisdag 18 februari 2020

Vad tittar jag på hos ett bolag?

Vad tittar jag på när jag köper aktier i ett bolag? Här nedan listar jag ett antal saker som jag brukar titta på eller som är viktiga för mig. Jag har tagit ett exempel från HM för att gå igenom lite siffror också och försökt förklara på ett pedagogiskt sätt.


Först och främst brukar jag titta igenom branschen bolaget verkar inom och fundera på om det är en bransch jag tror kommer vara stor om 10 år också? Kommer vi bygga fastigheter och vägar om 10 år också? Ja, då är förmodligen NCC/Skanska/Peab med flera fortfarande aktuella då. Kommer vi att handla mat om 10 år också? Ja, då är förmodligen Axfood och ICA bra att ha i portföljen och så vidare.

Vilka trender finns i samhället? Det kan vara alltifrån att vi har en åldrande befolkning till att online och IT blir en större och större del av samhället. Kan man hitta bolag inom dessa segment till rimliga värderingar? Jag tittar också lite hur aktiekursen har gått de senaste 10 åren, för att se att det finns en god historik. En god historik är ingen garanti för framtida avkastning, men det känns ändå tryggt med ett bolag som har en god historik och många år där de levererat god avkastning till sina ägare.

Därefter kollar jag P/E-talet. Ett "normalt" P/E-tal brukar vara runt 15 (jag tänker inte gå igenom detaljerat vad P/E-tal är i detta inlägg, det får du läsa gamla inlägg om eller googla, men kortfattat så är det priset för aktiekurs delat med vinst per aktie). Är P/E-talet högre än så och upp mot 20 eller högre, så förväntar sig marknaden stigande vinster framöver och du får således betala mer för bolaget idag. Jag har inga problem med att betala mer för ett bolag och köpa till höga P/E-tal, så länge vinstutvecklingen går åt rätt håll. Kan du dessutom hitta ett bolag till låg värdering och stigande vinster, så kan det ofta vara ett klipp.

Jag tänkte vi kunde ta HM som exempel och titta på det. Här ser du en rad olika nyckeltal som kan vara intressanta. Till att börja med kan vi konstatera att HM handlas till ett P/E-tal på 22.5, vilket innebär att med en sån värdering ska man förvänta sig att bolaget växer och levererar högre vinster i framtiden.


Om vi tittar på vinsten, så toppade den 2015 på nästan 21 miljarder och har gått utför sen dess. 2018 var vinsten 12.6 miljarder och vinsten 2019 förväntas bli ännu lite lägre och vinsten per aktie hänger såklart ihop med den fallande vinsten.

Vinstmarginalen har gått från 17.2% år 2010 till 5.44% år 2019. Kortfattat så innebär vinstmarginal hur mycket av varje omsättningskrona som utgör vinst och ju högre desto bättre, såklart. Tittar man på omsättningen i HM, så ser man att den ökar år efter år, men med sjunkande marginaler så blir vinsten på sista raden lägre.

Jag brukar även se över ägarbilden. Äger VD aktier? Styrelsemedlemmarna? Har det varit insiderköp nyligen i tid? För mig är det viktigt att se att de som är involverade högst upp i bolaget tror på det och investerar mycket av sina egna pengar. Att ta rygg på insiderköp är ofta en bra affär.

Till sist kan vi slänga ett öga på utdelningen. Den har höjts en gång sen 2010 och de senaste åren har HM delat ut mer än 100% av vinsten, vilket är ohållbart över tid och kommer leda till att man måste sänka utdelningen förr eller senare, om inget händer.

Alla de här sakerna försöker jag väga samman för att få bild av bolaget jag investerar i. Skulle jag köpa HM till dagens pris baserat på de här nyckeltalen? Absolut inte. Kan HM vända skutan och leverera bra siffror framöver? Absolut, men i dagsläget ser det ganska dystert ut och jag vill påstå att nedsidan är större än uppsidan. Helst vill jag kunna sätta check på följande saker som jag gått igenom:

-Bolaget verkar i en bransch som kommer vara attraktiv även om 10-15 år
-Rimligt P/E-tal
-God historik av ökade vinster och höjd utdelning.
-VD och styrelsemedlemmar äger mycket aktier i företaget. Gärna att de gjort köp nyligen.
-Hur stor del av vinsten delas ut? 50-80% är ganska normalt och helt okej. Börjar vi komma upp i 90% och däröver finns det mindre utrymme för höjningar och speciellt om företaget behöver investera delar av vinsten framöver. Att dela ut över 100% av vinsten som i exemplet med HM är en varningsklocka för mig.

Hoppas det gav åtminstone lite klarhet i vad som kan vara bra att kolla på, utan att gå i alltför djup analys. Nästa gång kan jag eventuellt ta ett annat bolag som jag tycker ser intressant ut och som jag har eller skulle vilja investera i och visa hur de siffrorna kan se ut.

Kom gärna med frågor, önskemål eller kommentarer! God avkastning på er.

torsdag 6 februari 2020

Snöbollseffekten.

Jag tänkte skriva ett litet inlägg om snöbollseffekten och ränta-på-ränta-effekten och hur det ser ut för mig just nu. Jag är sjukskriven februari ut och kommer sen att så småningom börja jobba deltid ett antal månader framöver, så min ekonomi kommer kanske inte vara på topp de kommande månaderna. Det som är intressant som jag suttit och tittat lite på är vilket effekt mitt sparande hittills får framöver.


Min portölj är i dagsläget värd strax över 2.1 miljoner, exklusive belåningen. Om vi räknar på att portföljen presterar 10% per år (inte orimligt för min portfölj) och jag inte investerar en enda krona mer i portföljen, så innebär det följande (jag är 34 år idag):

Vid 40 år = 3 720 278 kr
Vid 50 år = 9 649 443 kr
Vid 60 år = 25 028 171 kr
Vid 70 år = 64 916 629 kr
Vid 80 år = 168 377 017 kr

Hyfsad summa för barnen att ta över den dagen jag lämnar livet här på jorden. Lever jag till jag blir 90 år är summan till och med så mycket som 436 miljoner kronor, ej räknat med inflation dock, men ändå.

Detta är alltså utan att spara en enda krona mer av min lön framöver, vilket jag förmodligen kommer göra, men å andra sidan kommer jag ju förr eller senare börja plocka ut utdelningarna och leva för, så det är inget exakt prognos det här, bara ett räkneexempel. Det jag gjort är alltså att att få ihop ett så stort kapital (eller en så stor snöboll) att den kommer växa tillräckligt snabbt av sig själv framöver och mitt månadssparande spelar mindre och mindre roll, dels för att månadssparandet blir så litet i förhållande till min totala summa, men också för att tidshorisonten för månadssparandet blir kortare ju äldre jag blir.

Kontentan av det hela är att ju tidigare du börjar att spara, desto större ränta-på-ränta-effekt kommer du att få och jag har haft några som hört av sig till mig om hjälp med sitt sparande som är mellan 15-20 år gamla och börjar man så tidigt med att investera på börsen, så går det nästan inte att misslyckas med att bli miljonär. Börjar du när du är 15 år räcker det tex med cirka 100 kr i månaden för att ha en miljon vid 65 års ålder.

Allt gott, på återhörande!

fredag 24 januari 2020

Portföljen januari 2020

Känns konstigt att skriva det, men nu är vi inne i 2020 och i april kommer bloggen fylla 3 år. Det har varit en spännande och lärorik resa under de här åren :) Egentligen borde jag släppa detta inlägg nästa helg, men då fyller sambon år och vi ska resa bort, därav att jag uppdaterar några dagar innan januari är över.

Portföljen når återigen all-time-high, 13 månader i rad nu. Portföljens värde är 2 676 869 kr minus lånade pengar (616 084 kr) = 2 060 153 kr


Jag har under året börjat bygga på en utländsk portfölj på ett KF-konto, som ni kanske läst. Tanken var att bygga upp den portföljen och att det skulle pågå några år och jag skulle få lite exponering mot andra marknader och valutor också. Tyvärr har jag haft det lite tufft i privatlivet de senaste månaderna och åkt på en sjukskrivning som varar ett tag framöver och vill minska riskerna i min ekonomi, så jag sålde av de utländska aktierna och amorterade på min svenska portfölj istället. Förhoppningsvis kan jag få ner belåningen en bit under 500k under året, men just nu är jag sjukskriven och kommer ha ganska låg inkomst åtminstone några månader framöver. Blir en utmaning att kunna spara något alls och vi får se om det går.

Vi är mitt uppe i rapportsäsongen där bolagen delar sina årsbokslut för 2019 och vilken utdelning vi ägare kommer få för 2020. Inga utdelningar i portföljen än för 2020 än, första kommer någon gång i mars. De rapporter som varit hittills för min del är Avanza, Investor, Creades och Castellum och alla har varit helt ok, men utdelningshöjningar rakt över. Mest överraskade Creades, som slog till med en extrautdelningar på 10.50 kr och en total utdelning på 24.50 kr per aktie.

Här nedan är en tabell på mina innehav och min gissning på hur de kommer dela ut. De som är rödmarkerade är redan beslutade. Om mina gissningar slår in ser jag ut att kunna nå 100 000 kr i utdelningar för 2020, med liten marginal.


Som vanligt, om ni inte följer mig på Facebook, så gör det på:

Utdelningsjägaren

Är ni inte med i min grupp om aktier, sparande och privatekonomi? Kom med in. Aktier, sparande och privatekonomi

lördag 4 januari 2020

Bonusinlägg.

Jag gör ett litet bonusinlägg på bloggen, utifrån att jag nådde två miljoner i portföljvärde i veckan. Då räknar jag på portföljvärdet minus det lånet jag har. Egentligen har jag ju aktier för lite över 2.6 miljoner, men då är 631k pengar som jag lånat från Avanza, som jag ska betala tillbaka.


Så här ser portföljen ut, uppdaterad 3 januari 2020. Som ni ser har några utländska aktier tagit plats i portföljen och tanken är att landa nånstans runt 5-6 utländska aktier totalt, för att få lite bättre exponering gällande valuta och andra marknader än bara Sverige. Jag har skrivit en del om detta förut, men jag tycker inte man behöver krångla till det och "gå över ån efter vatten", när det finns så himla många bra svenska bolag att investera i och fördelen med lågt courtage, enklare att följa rapporter och nyheter och även det faktum att väldigt många svenska bolag har verksamhet i stora delar av världen, vilket innebär att man inte endast är exponerad mot just Sverige. Nackdelen med utländska är ju motsatsen, svårare att följa rapporter, nyheter, dyrare med courtage (vilket gör att man får en liten uppförsbacke och börjar på rött vid inköp) och man blir känsligare för valutaförändringar (vilket såklart slår åt båda hållen det med) och att man måste betala källskatt på utdelningarna, som tar några år att få igen och innan man kan sätta pengarna i arbete igen.

Jag kom ju över 1 miljon första gången juni 2018 och hamnade aldrig under 1 miljon igen efter det. Om jag lyckas hålla mig kvar över 2 miljoner eller inte återstår att se. Skulle börsen gå ner 10% så är jag nere på 1.8 mkr och då tar det ett tag att komma tillbaka.

I övrigt tar jag gärna emot tips på intressanta utländska innehav att komplettera med. Stabila bolag med bra historik, tillväxt och utdelningshöjningar och en utdelning runt 3-6%.

Allt gott och på återhörande!

fredag 27 december 2019

Redovisning portföljen december 2019

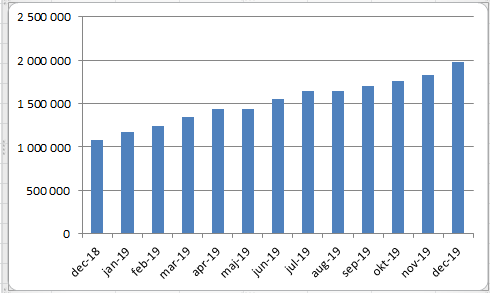
Dags att redovisa portföljen för sista månaden 2019, nämligen december. Nytt all time high i portföljen, för tolfte månaden i rad och här kommer portföljutveckling från december 2018 till och med december 2019.


Portföljens värde är 2 609 799  kr minus lånade pengar (640 436 kr) = 1 978 547 kr


Jag har endast gjort ett enda köp denna månad och det är 30 aktier i Nobina runt 65 kr några dagar efter en hel okej rapport. Jag har haft mer fokus på att betala av mitt lån till Avanza och jag har minskat det tre månader i rad nu och vill att det ska fortsätta så ett antal månader till.

Utdelningarna för i år, jämfört med tidigare år, ser ut så här:


Nu har vi ett spännande 2020 framför oss och i januari och februari kommer årsrapporterna och besked om utdelningarna för respektive bolag, vilket ska bli spännande att följa! Jag hoppas naturligtvis på en del utdelningstillväxt för mina innehav.

Som vanligt, in och gilla min sida på Facebook om du inte redan gör det; Utdelningsjägaren

Gå också med i min grupp om sparande, aktier och privatekonomi: Grupp

Tack alla för ett bra 2019, nu får vi se vad 2020 har att erbjuda.