lördag 4 januari 2020

Bonusinlägg.

Jag gör ett litet bonusinlägg på bloggen, utifrån att jag nådde två miljoner i portföljvärde i veckan. Då räknar jag på portföljvärdet minus det lånet jag har. Egentligen har jag ju aktier för lite över 2.6 miljoner, men då är 631k pengar som jag lånat från Avanza, som jag ska betala tillbaka.


Så här ser portföljen ut, uppdaterad 3 januari 2020. Som ni ser har några utländska aktier tagit plats i portföljen och tanken är att landa nånstans runt 5-6 utländska aktier totalt, för att få lite bättre exponering gällande valuta och andra marknader än bara Sverige. Jag har skrivit en del om detta förut, men jag tycker inte man behöver krångla till det och "gå över ån efter vatten", när det finns så himla många bra svenska bolag att investera i och fördelen med lågt courtage, enklare att följa rapporter och nyheter och även det faktum att väldigt många svenska bolag har verksamhet i stora delar av världen, vilket innebär att man inte endast är exponerad mot just Sverige. Nackdelen med utländska är ju motsatsen, svårare att följa rapporter, nyheter, dyrare med courtage (vilket gör att man får en liten uppförsbacke och börjar på rött vid inköp) och man blir känsligare för valutaförändringar (vilket såklart slår åt båda hållen det med) och att man måste betala källskatt på utdelningarna, som tar några år att få igen och innan man kan sätta pengarna i arbete igen.

Jag kom ju över 1 miljon första gången juni 2018 och hamnade aldrig under 1 miljon igen efter det. Om jag lyckas hålla mig kvar över 2 miljoner eller inte återstår att se. Skulle börsen gå ner 10% så är jag nere på 1.8 mkr och då tar det ett tag att komma tillbaka.

I övrigt tar jag gärna emot tips på intressanta utländska innehav att komplettera med. Stabila bolag med bra historik, tillväxt och utdelningshöjningar och en utdelning runt 3-6%.

Allt gott och på återhörande!

fredag 27 december 2019

Redovisning portföljen december 2019

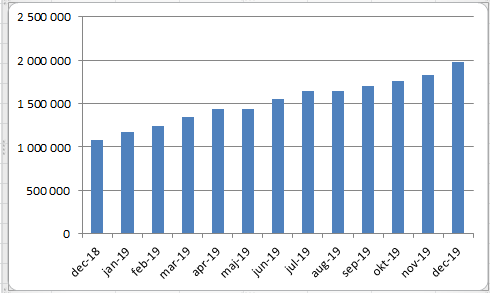
Dags att redovisa portföljen för sista månaden 2019, nämligen december. Nytt all time high i portföljen, för tolfte månaden i rad och här kommer portföljutveckling från december 2018 till och med december 2019.


Portföljens värde är 2 609 799  kr minus lånade pengar (640 436 kr) = 1 978 547 kr


Jag har endast gjort ett enda köp denna månad och det är 30 aktier i Nobina runt 65 kr några dagar efter en hel okej rapport. Jag har haft mer fokus på att betala av mitt lån till Avanza och jag har minskat det tre månader i rad nu och vill att det ska fortsätta så ett antal månader till.

Utdelningarna för i år, jämfört med tidigare år, ser ut så här:


Nu har vi ett spännande 2020 framför oss och i januari och februari kommer årsrapporterna och besked om utdelningarna för respektive bolag, vilket ska bli spännande att följa! Jag hoppas naturligtvis på en del utdelningstillväxt för mina innehav.

Som vanligt, in och gilla min sida på Facebook om du inte redan gör det; Utdelningsjägaren

Gå också med i min grupp om sparande, aktier och privatekonomi: Grupp

Tack alla för ett bra 2019, nu får vi se vad 2020 har att erbjuda.

fredag 29 november 2019

Redovisning portföljen november 2019.

Årets näst sista månad och dags att redovisa portföljen igen.

Portföljens värde är 2 473 932 kr minus lånade pengar (649 736 kr) = 1 824 301 kr


Nytt all time high i portföljen igen, 11 månader i rad nu, blir intressant att se hur december blir och om det kan bli 12 månader i rad.  Värt att notera att portföljen i december 2018 var värd drygt 1 084 000 kr. Det har har med andra ord varit ett riktigt bra börsår hittills (min portfölj är upp 44.5%) och det som gör mig mest orolig är den här oavbrutna perioden med uppgång, det borde komma en nedgång förr eller senare och jag tror inte att 2020 kommer bli i närheten av ett lika bra börsår som 2019 och därför ligger jag hellre och betalar av på mitt lån nu (vilket jag gjort till denna månad) och eventuellt handlar lite vid större nedgångar, som brukar vara någon eller några per år åtminstone. Ta det jag säger med en nypa salt, men baserat på de värderingar vi har på börsen just nu tror jag uppsidan är begränsad.

Det har faktiskt inte hänt särskilt mycket i portföljen sen senast vad det gäller köp. När lönen kom in förra månaden så betalade jag av en del på superlånet och i övrigt har det bara blivit några små investeringar i Resurs bank, eWork och och SEB (i samband med att aktien dök 12% och rykten om penningtvätt). Jag har också handlat en del i Millicom när aktien var nere under 400 kr och sen sålde jag av några av de aktierna när den återhämtade sig och var uppe över 430 kr. Årets sista utdelningar har trillat in också och vill du se mina utdelningar går du in här: http://utdelningsportfolj.blogspot.com/p/mina-utdelningar.html

Nästa inlägg blir någon sorts sammanfattning av 2019 och en blick mot 2020 och nu kommer jag mest att invänta alla årsrapporter och besked om utdelningar för 2020, som brukar komma i januari.

In och gilla mig på Facebook om du inte redan gör det, så får du ta del av börsnyheter, aktieköp, uppdateringar med mera; Utdelningsjägaren

Passa på att gå med i min grupp också, som växer och är en av Sveriges största, för intressanta diskussioner; Aktier, sparande och privatekonomi

På återhörande och god avkastning på er!

söndag 10 november 2019

Intervju med Jimmy Andersson


Vem är du och hur kom du in på detta med FIRE?

Jag heter Jimmy, är 35 och jobbar som byggnadsarbetare i Stockholm.

Jag tror inte jag kom i kontakt med begreppet FIRE förrän i slutet av 2017, men jag var definitivt på väg innan dess. Det är svårt att peka ut ett specifikt datum. Kanske var det i maj 2014 då jag flyttade till Stockholm för att börja jobba och började spara ungefär hälften av min inkomst. Men jag var vid den här tidpunkten inte ens medveten om att det var möjligt att spara sig ekonomiskt fri med en vanlig lön. Så kanske var det senare det året, då jag insåg att jag kunde tjäna pengar på att ha inneboende, och om jag hade tillräckligt många skulle det täcka mina utgifter. Eller så var det tidigare, när jag under större delen av 2012 och 2013 var arbetslös och då jag bestämde mig för att göra allt jag kunde för att inte hamna i den situationen igen.


Vad är dina bästa sparknep?

Jag har alltid varit ganska sparsam, men jag blev mycket mer sparsam efter min långa arbetslöshet. För det är lätt att inte spendera pengar när man inte har några att spendera. Nu när jag jobbat i några år och dessutom har passiva inkomster, så har jag mer pengar än någonsin tidigare i mitt liv att spendera. Men jag väljer att inte göra det. Och det är väl av främst två anledningar:
  1. Jag har ett klart och tydligt mål – att kunna spendera min tid så som jag vill och inte vara beroende av ett jobb. Och ju mer jag kan spara, desto snabbare kan jag nå det målet.
  2. Jag överväger alltid hur mina pengar kan ge mig mest lycka. Får jag ut mest av dem genom att spendera dem här och nu så gör jag det. Men jag har lärt mig att ett gott liv inte behöver kosta mycket. Och om jag istället för att köpa sånt som jag inte behöver investerar mina pengar så kan de ge mig betydligt mer glädje i framtiden. Och det genom att köpa mig frihet.

Det första man bör göra för att få sin ekonomi under kontroll är att bokföra den. Det finns appar för detta, men jag är lite gammalmodig och använder mig av ett kalkylblad. När man har en överblick över sitt spenderande kan man börja ifrågasätta sina utgifter. Och det finns INGEN kategori som inte går att minska eller eliminera. Allt är ett val.


Hur investerar du pengarna du sparar?

När jag började spara hade jag inga tankar på att investera. Jag la pengarna på hög. Efter 11 månader hade jag de 225.000 som krävdes till en kontantinsats för min första bostadsrätt. Det var min första investering. Efter det fortsatte jag spara genom att lägga pengar på hög, tills jag hade råd att köpa det radhus där jag bor idag och där jag har tre inneboende. Det var först när allt detta var på plats som jag började få upp ögonen för fonder, aktier och andra investeringsmöjligheter.

Jag skaffade ett konto på Avanza i slutet av 2017 och har sedan dess investerat i indexfonder. Under våren och sommaren 2018 lärde jag mig om aktier och började investera även i dessa. Och jag har även investerat genom Trine, Tessin och Lendify. Jag är långt ifrån en börshaj, och jag kan inte förutsäga marknaden, eller ens analysera den. Och jag tycker det varken är kul eller spännande att sätta sig in i kvartalsrapporter och sånt. Jag förstår inte relativt enkla koncept som PE-tal, och hur man sak tolka dem. Så jag förlitar mig helt och hållet på bättre insatta personers kompetens. Jag har snappat upp tips från till exempel Markus Hernhag och Jan Bolmeson.

Jag tror mig inte kunna slå marknaden. Däremot kan jag investera en betydligt större del av min inkomst än de allra flesta, och således kan jag även överprestera de flesta trots att jag inte har större procentuell avkastning.


Vad har du för mål med ditt sparande och har du någon tidsplan?

Jag har ända sedan jag var liten velat bli författare, och kunna försörja mig som sådan. Och länge tänkte jag att jag var tvungen att skriva vid sidan om jobbet och först när jag blev publicerad och förhoppningsvis tjänade mycket pengar på mina böcker, då skulle jag kunna sluta jobba och skriva på heltid. Jag har nu insett att jag kan skriva på heltid oavsett om jag kommer tjäna några pengar på det.

Och utöver skrivandet har jag massor av andra saker jag vill ha tid att göra. Jag vill kunna resa lite mer. Jag vill ha tid att cykla och hajka. Jag vill träna mer. Jag vill träffa nya människor. Jag vill läsa böcker och se på tv-serier och dokumentärer. Jag vill studera och över lag lära mig mer. Ska jag räkna upp allt jag hellre gör än att gå till jobbet blir det en lång lista.

Jag har ingen speciell tidsplan annat än så snabbt som möjligt! Jag tänkte för några år sedan att jag skulle bli ekonomiskt oberoende till 40. Men i den takt som det går ser det ut att ske när jag är 37. Jag skulle kunna prova att leva enbart på mina passiva inkomster redan nu, de har överstigit mina utgifter än så länge i år. Men jag vill ha en större marginal än vad jag har nu, och jag tror också på att trappa ner snarare än att sluta jobba tvärt. I år kommer jag att ha jobbat bara lite drygt 6 månader, och så kan det kanske bli nästa år också.


Pratar du med vänner och kollegor om ditt sparande och din inställning till ekonomi? Hur reagerar de och vad brukar du få för kommentarer?

Jag är öppen med mitt sparande på Facebook. Och där är responsen överväldigande positiv. Men det är såklart många som läser utan att kommentera. Och när jag träffar personer i verkliga livet är det inte många som säger något om saken eller som ens har frågor. Men det är några få som följer vad jag skriver väldigt noga och som kontaktat mig för att fråga om råd eller bara prata om sparande.

När det gäller kollegor så försöker jag läsa av dem för att se om de är öppna för tanken. En del har en inte helt olik inställning som jag och har också ett mål om att sluta jobba tidigare (fast snarare 50-60 än 40 eller tidigare), eller så vill de bara ha mer att leva på efter traditionell pensionering. Men för de flesta av mina kollegor och vänner är mitt sparande, och tanken på FIRE ganska främmande. Många har svårt att förstå dels hur det är möjligt att spara så mycket, och dels hur det är möjligt att klara sig utan att arbeta.

Jag var tidigare i år arbetslös och fick frågan av en före detta arbetskamrat om man klarade sig på vad man får i a-kassa – drygt 13.000 efter skatt. Och jag svarade att ja, för mig är det inga problem. Men för honom hade det varit svårt, eller till och med omöjligt. Men konversationen gick snart över till något annat. En annan före detta kollega som närmade sig pensionen klagade på att han bara skulle få 19.000 efter skatt, och att det skulle vara alldeles för lite. För mig hade det räckt med råge. Och en annan kollega sa att han inte skulle sluta jobba om han vann 10 miljoner, för de skulle ju ta slut. Själv skulle jag med en sådan förmögenhet bara behöva ha en avkastning på 1,5% och ändå kunna leva gott livet ut.

Jag undviker i regel att konfrontera folk om detta, för de flesta upplever jag inte som mottagliga. Och jag är inte en speciellt konfrontativ person. Och jag har känt av att om jag försöker nå en del personer så reagerar de defensivt och slår ifrån sig.

fredag 25 oktober 2019

Portföljen oktober 2019

Dags att redovisa portföljen för oktober månad, 2019.

Portföljens värde är 2 420 321 kr minus lånade pengar (661 214 kr) = 1 759 324 kr


Nytt ATH för tionde månaden i rad. Helt galet vilket bra börsår detta varit (jag skjuter ju till pengar varje månad, så det har ju inte varit nytt ATH enbart genom värdeökning, utan ibland pga ökningen av insatt kapital). Årets portföljutveckling kan du se i bilden nedan.


Jag har köpt en del aktier under oktober, främst för utdelningarna jag fick från Resurs bank och Tele2 och som jag återinvesterat i Millicom och några få aktier i Resurs, Castellum och Nobina.

Jag tycker att rapporterna i Q3 varit helt klart godkända och jag ser fram emot helårsrapporterna och tror att de allra flesta av mina innehav kommer att höja utdelningarna till 2020, så länge inget helt oförutsett händer i Q4. Den största plumpen i Q3 för min del var Millicom, som inte levde upp till förväntningarna och eWork kom också in under förväntan och har blivit mina två surdegar i portföljen, men båda får ytterligare lite mer tid på sig innan jag väljer att plocka ur de ur portföljen. Risken finns att Millicom får ytterligare en skjuts nedåt, i samband med att Kinnevik gör sig av med sina aktier (de äger i dagsläget 37% i Millicom).  Mina innehav presterat bra eller klart godkänt, av de som hittills rapporterat.

I övrigt har jag tagit några tusenlappar från lönen och betalat ner mitt lån, som ska fortsätta minska månad för månad nu och någon gång långt in i framtiden börja närma sig 0 kr, när jag ska börja plocka ut av mina utdelningar. Nu ser ju räntan ut att vara fortsatt låg lång tid framöver och då ligger jag gärna belånad under tiden, även om jag som sagt ska försöka jobba ner belåningen lite grann nu.

I november får jag årets sista utdelningar från Investor, NCC och Millicom, som alla delar ut två gånger per år och sen är det dags att summera utdelningarna för 2019 och blicka mot 2020.

Som vanligt, in och följ mig på Facebook, om du inte redan gör det. Jag har i dagsläget nått upp till 6200 följare och finns på denna länk: Utdelningsjägaren och driver också gruppen aktier, sparande och privatekonomi.