Dags för ny uppdatering av portföljen igen, september 2019.
Portföljens värde är 2 362 253 kr minus lånade pengar (666 409 kr) = 1 696 884 kr
Nytt all time high för nionde månaden i rad och det vore grymt om jag kunde få till 12 månader rad med ökat portföljvärde. Den här månaden har jag bara fört över 2000 kr från lönen till portföljen, då jag haft många andra utgifter, så sparkvoten blev inte så stor.
Jag fyllde på i Castellum under månaden och handlade i ett spann från 200 kr ner till 193 kr och några köp i Millicom där köpen skedde i ett spann på 490 kr ner till 474 kr. Båda bolagen delar ut sin andra utdelning nu i höst (Castellums andra kom i torsdags), så det kändes som bra tillfällen att köpa mer och Castellum hade en dipp på 8-9% från toppen (många fastighetsbolag dippade ordentligt när många såg en risk för höjd ränta inom en snar framtid). På samma basis (höjda räntor) har bankerna gått väldigt starkt de senaste veckorna och framförallt Nordea och Swedbank har klättrat sakta uppåt från sina bottennivåer.
Jag fick belåna portföljen återigen för att ha råd med mina köp, men belåningen är fortfarande under kontroll, men nu ska belåningen minskas ner och jag siktar på att få ner lånet till nära 600k till årsskiftet och jag har som mål att vara sparsam med köpen för resten av året (även om jag är dålig på att hålla det). Nu när portföljen är nära 1.7 miljoner, så känns det inte helt orimligt att kunna nå miljon nummer 2 under nästa år, så länge vi inte har några större krascher eller nedgångar. Som de säger, den första miljonen är alltid den svåraste... :)
Som alltid, in och gilla min sida på Facebook! Utdelningsjägaren
Gå gärna med i min Facebookgrupp aktier, sparande och privatekonomi också: Aktier, sparande och privatekonomi
En blogg om vägen mot att kunna leva på aktieutdelningar. Jag investerar regelbundet i svenska bolag och här får ni följa min resa mot att kunna leva gott på aktieutdelningar. Fullt investerad på börsen sen 2015.
fredag 27 september 2019
lördag 31 augusti 2019
Uppdatering portföljen augusti 2019.
Dags att uppdatera portföljen för augusti månad och den ser ut som följer:
Portföljens värde är 2 263 327 kr minus lånade pengar (619 724 kr) = 1 644 643 kr
Faktiskt ett nytt all time high i portföljen för åttonde månaden i rad, med några tusenlappar. Portföljen har i princip stått still sen senaste månaden och de pengarna den ökat med är i princip det jag skjutit till från min lön till att betala av lite på lånet. Stockholmsbörsen ganska mycket minus, fram till i torsdags och fredags då vi hade två riktigt bra dagar, men OMXSPI slutade på -1.32% för augusti månad. Augusti brukar vara en riktigt dålig börsmånad rent historiskt och detta var faktiskt lite bättre än snittet för augusti månad.
Jag har köpt och sålt Kindred två gånger och samma sak med Volvo (en gång) och tjänat lite småpengar på det. Annars har fokus varit på att skala upp mig i mina mindre innehav Nobina, Millicom och ABB där alla innehaven åtminstone kommit över 50k gränsen. Belåningen är på en ganska hög nivå (21.5%), men under kontroll. Räntan ser ut att vara låg under lång tid framöver och många banker tror inte att riksbanken höjer reporäntan förrän 2021 tidigast, så nu är jag ganska bekväm med att ligga högt i belåning ett tag framöver.
Jag har fått en utdelning sen senast och det var en extrautdelning från Tele2 på 7434 kr.
Jag har i dagsläget inga nya bolag jag kikar på att plocka in, däremot kan jag tänka mig att skala upp mina mindre innehav ytterligare lite vid tillfälle. Kanske inte min mest spännande uppdatering, men jag följer min tradition och mitt gnetande att redovisa månad efter månad och dokumentera min resa.
Som vanligt tipsar jag dig som läsare att gilla min Facebooksida "Utdelningsjägaren" och gå med i grupperna "Aktier, sparande och privatekonomi" och "utdelningsaktier":
Utdelningsjägaren
Aktier, sparande och privatekonomi
Utdelningsaktier
På återhörande och god avkastning på er!
Portföljens värde är 2 263 327 kr minus lånade pengar (619 724 kr) = 1 644 643 kr
Faktiskt ett nytt all time high i portföljen för åttonde månaden i rad, med några tusenlappar. Portföljen har i princip stått still sen senaste månaden och de pengarna den ökat med är i princip det jag skjutit till från min lön till att betala av lite på lånet. Stockholmsbörsen ganska mycket minus, fram till i torsdags och fredags då vi hade två riktigt bra dagar, men OMXSPI slutade på -1.32% för augusti månad. Augusti brukar vara en riktigt dålig börsmånad rent historiskt och detta var faktiskt lite bättre än snittet för augusti månad.
Jag har köpt och sålt Kindred två gånger och samma sak med Volvo (en gång) och tjänat lite småpengar på det. Annars har fokus varit på att skala upp mig i mina mindre innehav Nobina, Millicom och ABB där alla innehaven åtminstone kommit över 50k gränsen. Belåningen är på en ganska hög nivå (21.5%), men under kontroll. Räntan ser ut att vara låg under lång tid framöver och många banker tror inte att riksbanken höjer reporäntan förrän 2021 tidigast, så nu är jag ganska bekväm med att ligga högt i belåning ett tag framöver.
Jag har fått en utdelning sen senast och det var en extrautdelning från Tele2 på 7434 kr.
Jag har i dagsläget inga nya bolag jag kikar på att plocka in, däremot kan jag tänka mig att skala upp mina mindre innehav ytterligare lite vid tillfälle. Kanske inte min mest spännande uppdatering, men jag följer min tradition och mitt gnetande att redovisa månad efter månad och dokumentera min resa.
Som vanligt tipsar jag dig som läsare att gilla min Facebooksida "Utdelningsjägaren" och gå med i grupperna "Aktier, sparande och privatekonomi" och "utdelningsaktier":
Utdelningsjägaren
Aktier, sparande och privatekonomi
Utdelningsaktier
På återhörande och god avkastning på er!
måndag 19 augusti 2019
Insiderköp.
Hej! Jag har valt att skriva ett litet inlägg om insiderköp; hur det fungerar, varför det oftast är en bra affär att ta rygg på insiders, med mera.
I börsnoterade bolag så ska dessa anmäla till Finansinspektionen vilka personer som finns i bolaget som räknas som "insynspersoner", dvs personer som är verksamma i bolaget och så pass högt uppsatta att de vet mer om bolaget än övriga anställda och utomstående och har tillgång till så kallad "insiderinformation". Insiders får inte handla på sådan information, men i verkligheten upplever jag det otroligt svårt för finansinspektionen att kontrollera. Samtal om uppköp eller större affärer som pågått bakom stängda dörrar i veckor och månader är helt omöjligt för Finansinspektionen att agera på, i de flesta fall.
Insynspersoner har regler kring hur de får handla i det egna företagets aktier. Styrelseledamöter, VD, vice VD och revisorer samt närstående till dessa personer får inte handla med aktier i sina bolag 30 dagar före offentliggörandet av ordinarie delårsrapporter. Under övriga perioder måste insynspersonerna anmäla både sina egna och närståendes köp eller försäljningar av aktier i det egna bolaget till Finansinspektionen. Anmälan ska ska senast fem arbetsdagar efter att affären ägt rum och offentliggörs därefter. I regel så vet ju insiders om det kommer att bli en bra rapport eller inte även 30 dagar innan rapporten släpps och har på så sätt ändå bra möjlighet att köpa på sig aktier vid bra tillfällen.
Insynspersoner både köper och säljer och när de säljer kan det vara av olika skäl. Ibland kan det vara för att man slutar i bolaget, man kan behöva ha loss pengar till ett nytt boende eller så tycker man helt enkelt att aktien är högt värderat och väljer att vikta ner sitt innehav.
Är det då en bra idé att ta rygg på en insynsperson? Ja, rent logiskt så vore det ju rimligt att anta att när insynspersoner handlar, så ser framtiden ljus ut eller de har gjort en bedömning att aktien blivit orimligt nedpressad i förhållande till vad bolaget kommer att leverera. Jag gillar också när VD och styrelsemedlemmarna har stora innehav i det egna bolaget och tillhör den så kallade "pilotskolan". Det ger bra incitament för VD och styrelse att göra sitt yttersta för att bolaget ska prestera.
Finns det några siffror på att det är en bra affär att följa insynspersonerna? Det finns flera studier på dessa som visar olika resultat. Två stycken som jag läst har kommit till slutsatsen att insiders genom sina köp i det egna bolagen presterar långt mycket bättre än Stockholmsbörsen i genomsnitt, medan en tredje jag läste kom fram till att man "som utomstående inte levererar en avkastning mycket högre än börsens snitt, genom att kopiera insynspersoner", så rapporterna har haft lite olika fokus och lite olika slutsatser. Min uppfattning är att det i de allra flesta fall varit goda affärer på sikt när man gjort det. Det finns ju också en del mindre bra exempel i till exempel HM, där Stefan Persson köpt miljontals aktier på kurser bra mycket högre än dagens kurs och där aktien gått ner 30-40% efter hans insynsköp.
Vad tycker du själv? Tar du rygg på insiders när de köper?
I börsnoterade bolag så ska dessa anmäla till Finansinspektionen vilka personer som finns i bolaget som räknas som "insynspersoner", dvs personer som är verksamma i bolaget och så pass högt uppsatta att de vet mer om bolaget än övriga anställda och utomstående och har tillgång till så kallad "insiderinformation". Insiders får inte handla på sådan information, men i verkligheten upplever jag det otroligt svårt för finansinspektionen att kontrollera. Samtal om uppköp eller större affärer som pågått bakom stängda dörrar i veckor och månader är helt omöjligt för Finansinspektionen att agera på, i de flesta fall.
Insynspersoner har regler kring hur de får handla i det egna företagets aktier. Styrelseledamöter, VD, vice VD och revisorer samt närstående till dessa personer får inte handla med aktier i sina bolag 30 dagar före offentliggörandet av ordinarie delårsrapporter. Under övriga perioder måste insynspersonerna anmäla både sina egna och närståendes köp eller försäljningar av aktier i det egna bolaget till Finansinspektionen. Anmälan ska ska senast fem arbetsdagar efter att affären ägt rum och offentliggörs därefter. I regel så vet ju insiders om det kommer att bli en bra rapport eller inte även 30 dagar innan rapporten släpps och har på så sätt ändå bra möjlighet att köpa på sig aktier vid bra tillfällen.
Insynspersoner både köper och säljer och när de säljer kan det vara av olika skäl. Ibland kan det vara för att man slutar i bolaget, man kan behöva ha loss pengar till ett nytt boende eller så tycker man helt enkelt att aktien är högt värderat och väljer att vikta ner sitt innehav.
Är det då en bra idé att ta rygg på en insynsperson? Ja, rent logiskt så vore det ju rimligt att anta att när insynspersoner handlar, så ser framtiden ljus ut eller de har gjort en bedömning att aktien blivit orimligt nedpressad i förhållande till vad bolaget kommer att leverera. Jag gillar också när VD och styrelsemedlemmarna har stora innehav i det egna bolaget och tillhör den så kallade "pilotskolan". Det ger bra incitament för VD och styrelse att göra sitt yttersta för att bolaget ska prestera.
Finns det några siffror på att det är en bra affär att följa insynspersonerna? Det finns flera studier på dessa som visar olika resultat. Två stycken som jag läst har kommit till slutsatsen att insiders genom sina köp i det egna bolagen presterar långt mycket bättre än Stockholmsbörsen i genomsnitt, medan en tredje jag läste kom fram till att man "som utomstående inte levererar en avkastning mycket högre än börsens snitt, genom att kopiera insynspersoner", så rapporterna har haft lite olika fokus och lite olika slutsatser. Min uppfattning är att det i de allra flesta fall varit goda affärer på sikt när man gjort det. Det finns ju också en del mindre bra exempel i till exempel HM, där Stefan Persson köpt miljontals aktier på kurser bra mycket högre än dagens kurs och där aktien gått ner 30-40% efter hans insynsköp.
Vad tycker du själv? Tar du rygg på insiders när de köper?
tisdag 6 augusti 2019
Vad tittar jag på hos ett bolag?
Ett inlägg jag blivit ombedd att skriva flera gånger är vad jag kikar på när jag köper ett bolag. Det varierar förstås vad det är för typ av bolag och på investmentbolag och fastighetsbolag är ju en del av analysen att titta på substansvärdet och huruvida aktien handlas till rabatt eller premie. Jag tänkte dock ta ett exempel i detta inlägg och gå igenom lite vad jag tittar på och försöka förklara lite pedagogiskt och har i detta fall tagit HM som ett exempel.
Först och främst brukar jag titta igenom branschen bolaget verkar inom och fundera på om det är en bransch jag tror kommer vara stor om 10 år också? Kommer vi bygga fastigheter och vägar om 10 år också? Ja, då är förmodligen NCC/Skanska/Peab med flera fortfarande aktuella då. Kommer vi att handla mat om 10 år också? Ja, då är förmodligen Axfood och ICA bra att ha i portföljen och så vidare.
Vilka trender finns i samhället? Det kan vara alltifrån att vi har en åldrande befolkning till att online och IT blir en större och större del av samhället. Kan man hitta bolag inom dessa segment till rimliga värderingar? Jag tittar också lite hur aktiekursen har gått de senaste 10 åren, för att se att det finns en god historik. En god historik är ingen garanti för framtida avkastning, men det känns ändå tryggt med ett bolag som har en god historik och många år där de levererat god avkastning till sina ägare.
Därefter kollar jag P/E-talet. Ett "normalt" P/E-tal brukar vara runt 15 (jag tänker inte gå igenom detaljerat vad P/E-tal är i detta inlägg, det får du läsa gamla inlägg om eller googla, men kortfattat så är det priset för aktiekurs delat med vinst per aktie). Är P/E-talet högre än så och upp mot 20 eller högre, så förväntar sig marknaden stigande vinster framöver och du får således betala mer för bolaget idag. Jag har inga problem med att betala mer för ett bolag och köpa till höga P/E-tal, så länge vinstutvecklingen går åt rätt håll. Kan du dessutom hitta ett bolag till låg värdering och stigande vinster, så kan det ofta vara ett klipp.
Jag tänkte vi kunde ta HM som exempel och titta på det. Här ser du en rad olika nyckeltal som kan vara intressanta. Till att börja med kan vi konstatera att HM handlas till ett P/E-tal på 22.5, vilket innebär att med en sån värdering ska man förvänta sig att bolaget växer och levererar högre vinster i framtiden.
Om vi tittar på vinsten, så toppade den 2015 på nästan 21 miljarder och har gått utför sen dess. 2018 var vinsten 12.6 miljarder och vinsten 2019 förväntas bli ännu lite lägre och vinsten per aktie hänger såklart ihop med den fallande vinsten.
Vinstmarginalen har gått från 17.2% år 2010 till 5.44% år 2019. Kortfattat så innebär vinstmarginal hur mycket av varje omsättningskrona som utgör vinst och ju högre desto bättre, såklart. Tittar man på omsättningen i HM, så ser man att den ökar år efter år, men med sjunkande marginaler så blir vinsten på sista raden lägre.
Jag brukar även se över ägarbilden. Äger VD aktier? Styrelsemedlemmarna? Har det varit insiderköp nyligen i tid? För mig är det viktigt att se att de som är involverade högst upp i bolaget tror på det och investerar mycket av sina egna pengar. Att ta rygg på insiderköp är ofta en bra affär.
Till sist kan vi slänga ett öga på utdelningen. Den har höjts en gång sen 2010 och de senaste åren har HM delat ut mer än 100% av vinsten, vilket är ohållbart över tid och kommer leda till att man måste sänka utdelningen förr eller senare, om inget händer.
Alla de här sakerna försöker jag väga samman för att få bild av bolaget jag investerar i. Skulle jag köpa HM till dagens pris baserat på de här nyckeltalen? Absolut inte. Kan HM vända skutan och leverera bra siffror framöver? Absolut, men i dagsläget ser det ganska dystert ut och jag vill påstå att nedsidan är större än uppsidan. Helst vill jag kunna sätta check på följande saker som jag gått igenom:
-Bolaget verkar i en bransch som kommer vara attraktiv även om 10-15 år
-Rimligt P/E-tal
-God historik av ökade vinster och höjd utdelning.
-VD och styrelsemedlemmar äger mycket aktier i företaget. Gärna att de gjort köp nyligen.
-Hur stor del av vinsten delas ut? 50-80% är ganska normalt och helt okej. Börjar vi komma upp i 90% och däröver finns det mindre utrymme för höjningar och speciellt om företaget behöver investera delar av vinsten framöver. Att dela ut över 100% av vinsten som i exemplet med HM är en varningsklocka för mig.
Hoppas det gav åtminstone lite klarhet i vad som kan vara bra att kolla på, utan att gå i alltför djup analys. Nästa gång kan jag eventuellt ta ett annat bolag som jag tycker ser intressant ut och som jag har eller skulle vilja investera i och visa hur de siffrorna kan se ut.
Kom gärna med frågor, önskemål eller kommentarer! God avkastning på er.
Först och främst brukar jag titta igenom branschen bolaget verkar inom och fundera på om det är en bransch jag tror kommer vara stor om 10 år också? Kommer vi bygga fastigheter och vägar om 10 år också? Ja, då är förmodligen NCC/Skanska/Peab med flera fortfarande aktuella då. Kommer vi att handla mat om 10 år också? Ja, då är förmodligen Axfood och ICA bra att ha i portföljen och så vidare.
Vilka trender finns i samhället? Det kan vara alltifrån att vi har en åldrande befolkning till att online och IT blir en större och större del av samhället. Kan man hitta bolag inom dessa segment till rimliga värderingar? Jag tittar också lite hur aktiekursen har gått de senaste 10 åren, för att se att det finns en god historik. En god historik är ingen garanti för framtida avkastning, men det känns ändå tryggt med ett bolag som har en god historik och många år där de levererat god avkastning till sina ägare.
Därefter kollar jag P/E-talet. Ett "normalt" P/E-tal brukar vara runt 15 (jag tänker inte gå igenom detaljerat vad P/E-tal är i detta inlägg, det får du läsa gamla inlägg om eller googla, men kortfattat så är det priset för aktiekurs delat med vinst per aktie). Är P/E-talet högre än så och upp mot 20 eller högre, så förväntar sig marknaden stigande vinster framöver och du får således betala mer för bolaget idag. Jag har inga problem med att betala mer för ett bolag och köpa till höga P/E-tal, så länge vinstutvecklingen går åt rätt håll. Kan du dessutom hitta ett bolag till låg värdering och stigande vinster, så kan det ofta vara ett klipp.
Jag tänkte vi kunde ta HM som exempel och titta på det. Här ser du en rad olika nyckeltal som kan vara intressanta. Till att börja med kan vi konstatera att HM handlas till ett P/E-tal på 22.5, vilket innebär att med en sån värdering ska man förvänta sig att bolaget växer och levererar högre vinster i framtiden.
Om vi tittar på vinsten, så toppade den 2015 på nästan 21 miljarder och har gått utför sen dess. 2018 var vinsten 12.6 miljarder och vinsten 2019 förväntas bli ännu lite lägre och vinsten per aktie hänger såklart ihop med den fallande vinsten.
Vinstmarginalen har gått från 17.2% år 2010 till 5.44% år 2019. Kortfattat så innebär vinstmarginal hur mycket av varje omsättningskrona som utgör vinst och ju högre desto bättre, såklart. Tittar man på omsättningen i HM, så ser man att den ökar år efter år, men med sjunkande marginaler så blir vinsten på sista raden lägre.
Jag brukar även se över ägarbilden. Äger VD aktier? Styrelsemedlemmarna? Har det varit insiderköp nyligen i tid? För mig är det viktigt att se att de som är involverade högst upp i bolaget tror på det och investerar mycket av sina egna pengar. Att ta rygg på insiderköp är ofta en bra affär.
Till sist kan vi slänga ett öga på utdelningen. Den har höjts en gång sen 2010 och de senaste åren har HM delat ut mer än 100% av vinsten, vilket är ohållbart över tid och kommer leda till att man måste sänka utdelningen förr eller senare, om inget händer.
Alla de här sakerna försöker jag väga samman för att få bild av bolaget jag investerar i. Skulle jag köpa HM till dagens pris baserat på de här nyckeltalen? Absolut inte. Kan HM vända skutan och leverera bra siffror framöver? Absolut, men i dagsläget ser det ganska dystert ut och jag vill påstå att nedsidan är större än uppsidan. Helst vill jag kunna sätta check på följande saker som jag gått igenom:
-Bolaget verkar i en bransch som kommer vara attraktiv även om 10-15 år
-Rimligt P/E-tal
-God historik av ökade vinster och höjd utdelning.
-VD och styrelsemedlemmar äger mycket aktier i företaget. Gärna att de gjort köp nyligen.
-Hur stor del av vinsten delas ut? 50-80% är ganska normalt och helt okej. Börjar vi komma upp i 90% och däröver finns det mindre utrymme för höjningar och speciellt om företaget behöver investera delar av vinsten framöver. Att dela ut över 100% av vinsten som i exemplet med HM är en varningsklocka för mig.
Hoppas det gav åtminstone lite klarhet i vad som kan vara bra att kolla på, utan att gå i alltför djup analys. Nästa gång kan jag eventuellt ta ett annat bolag som jag tycker ser intressant ut och som jag har eller skulle vilja investera i och visa hur de siffrorna kan se ut.
Kom gärna med frågor, önskemål eller kommentarer! God avkastning på er.
söndag 28 juli 2019
Redovisning portföljen juli månad.
Hej! Dags att redovisa portföljen för juli månad, 2019. Det har varit en bra månad för portföljen och det har blivit några köp, men återkommer om det längre ner.
Portföljens värde är 2 219 172 kr minus lånade pengar (580 030 kr) = 1 640 182 kr
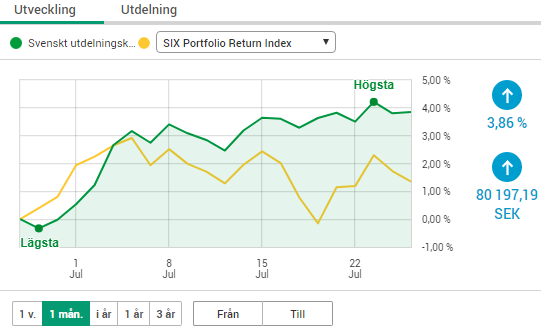
Portföljen har för sjunde månaden rad nått all time high och den senaste månaden har portföljen utvecklats enligt bild nedan och presterat riktigt bra i jämförelse med SIXRX:
Värdeökningen i portföljen har varit helt galen det här året och det har varit all time high varje månad:
Under juli månad har jag tagit in ABB i portföljen igen. Jag sålde på 185 kr när det gick rykten om en konflikt med Schweiz och där ABB inte skulle kunna handlas på svenska börsen i fortsättningen. Efter det sjönk aktien en del och Investor har fortsatt tanka ABB aktier och jag köpte in mig igen runt 176 kr. Förutom ABB, så har jag fortsatt att skala upp mitt innehav i Nobina och handlat lite mer aktier där. Det har varit en hel del insiderköp i Nobina en bit över 57 kr efter rapporten och jag har hakat på. Jag köpte även några få aktier i Resurs, efter att kursen fallit över 3.5%, trots en bra rapport och besked om höjd utdelning, dagen innan. Jag har även ökat mitt innehav i Millicom lite grann.
Juli månad har varit väldigt intensiv med alla Q2-rapporter som släppts och bjudit på både positiva och negativa överraskningar, men på det stora hela var det ett av de sämre kvartalen på länge. Vinsttillväxten landade på ett snitt på 4%, vilken är den sämsta på sex kvartal. Tittar man på mediantillväxten bland bolagen så blev det en negativ vinsttillväxt på 8%, vilket är den sämsta på 22 kvartal. Bara 37% av bolagen levererade över prognos, vilket är det sämsta på drygt 6 år. Sett till denna utveckling, så ser jag ganska pessimistiskt på framtiden, med höga värderingar och ett rejält hack i vinsttillväxten. Ett dåligt kvartal är i och för sig ingen trend, men ser vi lika dåliga tecken i tredje kvartalet tror jag på att vara försiktig framöver. Hittills har detta svaga kvartal inte visat sig särskilt mycket i aktiekurserna, utan det handlas aktier vidare som om inget hade hänt.
Jag har inte fått någon utdelning i juli månad, nästa blir extrautdelningen från Tele2, som kommer i slutet på augusti. Belåningen är fortsatt hög, högre än någonsin i kronor, men dock inte i procent. Har som högst varit uppe i över 23% . Just nu är den 20.7% och under kontroll, även om jag ska försöka få ner den lite kommande månader.
Som vanligt ber jag dig som vill följa mig och mina uppdateringar regelbundet att gå in och gilla min sida på Facebook; Utdelningsjägaren på Facebook
Gå även in och bli medlem i min Facebookgrupp, där vi pratar om aktier, sparande och privatekonomi; Aktier, sparande och privatekonomi på Facebook
På återhörande och god avkastning på er!
Portföljens värde är 2 219 172 kr minus lånade pengar (580 030 kr) = 1 640 182 kr
Portföljen har för sjunde månaden rad nått all time high och den senaste månaden har portföljen utvecklats enligt bild nedan och presterat riktigt bra i jämförelse med SIXRX:
Värdeökningen i portföljen har varit helt galen det här året och det har varit all time high varje månad:
| jan-19 | 1 175 891 |
| feb-19 | 1 241 468 |
| mar-19 | 1 343 042 |
| apr-19 | 1 436 231 |
| maj-19 | 1 438 619 |
| jun-19 | 1 550 131 |
| jul-19 | 1 640 182 |
Under juli månad har jag tagit in ABB i portföljen igen. Jag sålde på 185 kr när det gick rykten om en konflikt med Schweiz och där ABB inte skulle kunna handlas på svenska börsen i fortsättningen. Efter det sjönk aktien en del och Investor har fortsatt tanka ABB aktier och jag köpte in mig igen runt 176 kr. Förutom ABB, så har jag fortsatt att skala upp mitt innehav i Nobina och handlat lite mer aktier där. Det har varit en hel del insiderköp i Nobina en bit över 57 kr efter rapporten och jag har hakat på. Jag köpte även några få aktier i Resurs, efter att kursen fallit över 3.5%, trots en bra rapport och besked om höjd utdelning, dagen innan. Jag har även ökat mitt innehav i Millicom lite grann.
Juli månad har varit väldigt intensiv med alla Q2-rapporter som släppts och bjudit på både positiva och negativa överraskningar, men på det stora hela var det ett av de sämre kvartalen på länge. Vinsttillväxten landade på ett snitt på 4%, vilken är den sämsta på sex kvartal. Tittar man på mediantillväxten bland bolagen så blev det en negativ vinsttillväxt på 8%, vilket är den sämsta på 22 kvartal. Bara 37% av bolagen levererade över prognos, vilket är det sämsta på drygt 6 år. Sett till denna utveckling, så ser jag ganska pessimistiskt på framtiden, med höga värderingar och ett rejält hack i vinsttillväxten. Ett dåligt kvartal är i och för sig ingen trend, men ser vi lika dåliga tecken i tredje kvartalet tror jag på att vara försiktig framöver. Hittills har detta svaga kvartal inte visat sig särskilt mycket i aktiekurserna, utan det handlas aktier vidare som om inget hade hänt.
Jag har inte fått någon utdelning i juli månad, nästa blir extrautdelningen från Tele2, som kommer i slutet på augusti. Belåningen är fortsatt hög, högre än någonsin i kronor, men dock inte i procent. Har som högst varit uppe i över 23% . Just nu är den 20.7% och under kontroll, även om jag ska försöka få ner den lite kommande månader.
Som vanligt ber jag dig som vill följa mig och mina uppdateringar regelbundet att gå in och gilla min sida på Facebook; Utdelningsjägaren på Facebook
Gå även in och bli medlem i min Facebookgrupp, där vi pratar om aktier, sparande och privatekonomi; Aktier, sparande och privatekonomi på Facebook
På återhörande och god avkastning på er!
Prenumerera på:
Inlägg (Atom)