tisdag 6 augusti 2019

Vad tittar jag på hos ett bolag?

Ett inlägg jag blivit ombedd att skriva flera gånger är vad jag kikar på när jag köper ett bolag. Det varierar förstås vad det är för typ av bolag och på investmentbolag och fastighetsbolag är ju en del av analysen att titta på substansvärdet och huruvida aktien handlas till rabatt eller premie. Jag tänkte dock ta ett exempel i detta inlägg och gå igenom lite vad jag tittar på och försöka förklara lite pedagogiskt och har i detta fall tagit HM som ett exempel.

Först och främst brukar jag titta igenom branschen bolaget verkar inom och fundera på om det är en bransch jag tror kommer vara stor om 10 år också? Kommer vi bygga fastigheter och vägar om 10 år också? Ja, då är förmodligen NCC/Skanska/Peab med flera fortfarande aktuella då. Kommer vi att handla mat om 10 år också? Ja, då är förmodligen Axfood och ICA bra att ha i portföljen och så vidare.

Vilka trender finns i samhället? Det kan vara alltifrån att vi har en åldrande befolkning till att online och IT blir en större och större del av samhället. Kan man hitta bolag inom dessa segment till rimliga värderingar? Jag tittar också lite hur aktiekursen har gått de senaste 10 åren, för att se att det finns en god historik. En god historik är ingen garanti för framtida avkastning, men det känns ändå tryggt med ett bolag som har en god historik och många år där de levererat god avkastning till sina ägare.

Därefter kollar jag P/E-talet. Ett "normalt" P/E-tal brukar vara runt 15 (jag tänker inte gå igenom detaljerat vad P/E-tal är i detta inlägg, det får du läsa gamla inlägg om eller googla, men kortfattat så är det priset för aktiekurs delat med vinst per aktie). Är P/E-talet högre än så och upp mot 20 eller högre, så förväntar sig marknaden stigande vinster framöver och du får således betala mer för bolaget idag. Jag har inga problem med att betala mer för ett bolag och köpa till höga P/E-tal, så länge vinstutvecklingen går åt rätt håll. Kan du dessutom hitta ett bolag till låg värdering och stigande vinster, så kan det ofta vara ett klipp.

Jag tänkte vi kunde ta HM som exempel och titta på det. Här ser du en rad olika nyckeltal som kan vara intressanta. Till att börja med kan vi konstatera att HM handlas till ett P/E-tal på 22.5, vilket innebär att med en sån värdering ska man förvänta sig att bolaget växer och levererar högre vinster i framtiden.


Om vi tittar på vinsten, så toppade den 2015 på nästan 21 miljarder och har gått utför sen dess. 2018 var vinsten 12.6 miljarder och vinsten 2019 förväntas bli ännu lite lägre och vinsten per aktie hänger såklart ihop med den fallande vinsten.

Vinstmarginalen har gått från 17.2% år 2010 till 5.44% år 2019. Kortfattat så innebär vinstmarginal hur mycket av varje omsättningskrona som utgör vinst och ju högre desto bättre, såklart. Tittar man på omsättningen i HM, så ser man att den ökar år efter år, men med sjunkande marginaler så blir vinsten på sista raden lägre.

Jag brukar även se över ägarbilden. Äger VD aktier? Styrelsemedlemmarna? Har det varit insiderköp nyligen i tid? För mig är det viktigt att se att de som är involverade högst upp i bolaget tror på det och investerar mycket av sina egna pengar. Att ta rygg på insiderköp är ofta en bra affär.

Till sist kan vi slänga ett öga på utdelningen. Den har höjts en gång sen 2010 och de senaste åren har HM delat ut mer än 100% av vinsten, vilket är ohållbart över tid och kommer leda till att man måste sänka utdelningen förr eller senare, om inget händer.

Alla de här sakerna försöker jag väga samman för att få bild av bolaget jag investerar i. Skulle jag köpa HM till dagens pris baserat på de här nyckeltalen? Absolut inte. Kan HM vända skutan och leverera bra siffror framöver? Absolut, men i dagsläget ser det ganska dystert ut och jag vill påstå att nedsidan är större än uppsidan. Helst vill jag kunna sätta check på följande saker som jag gått igenom:

-Bolaget verkar i en bransch som kommer vara attraktiv även om 10-15 år
-Rimligt P/E-tal
-God historik av ökade vinster och höjd utdelning.
-VD och styrelsemedlemmar äger mycket aktier i företaget. Gärna att de gjort köp nyligen.
-Hur stor del av vinsten delas ut? 50-80% är ganska normalt och helt okej. Börjar vi komma upp i 90% och däröver finns det mindre utrymme för höjningar och speciellt om företaget behöver investera delar av vinsten framöver. Att dela ut över 100% av vinsten som i exemplet med HM är en varningsklocka för mig.

Hoppas det gav åtminstone lite klarhet i vad som kan vara bra att kolla på, utan att gå i alltför djup analys. Nästa gång kan jag eventuellt ta ett annat bolag som jag tycker ser intressant ut och som jag har eller skulle vilja investera i och visa hur de siffrorna kan se ut.

Kom gärna med frågor, önskemål eller kommentarer! God avkastning på er.

söndag 28 juli 2019

Redovisning portföljen juli månad.

Hej! Dags att redovisa portföljen för juli månad, 2019. Det har varit en bra månad för portföljen och det har blivit några köp, men återkommer om det längre ner.

Portföljens värde är 2 219 172 kr minus lånade pengar (580 030 kr) = 1 640 182 kr


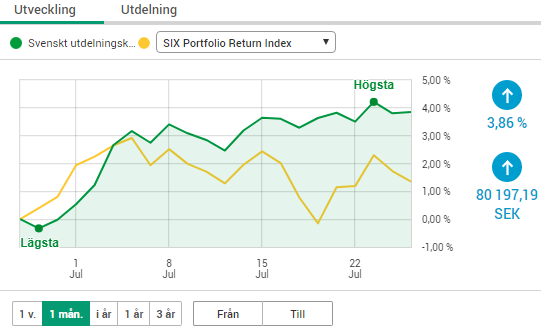
Portföljen har för sjunde månaden  rad nått all time high och den senaste månaden har portföljen utvecklats enligt bild nedan och presterat riktigt bra i jämförelse med SIXRX:


Värdeökningen i portföljen har varit helt galen det här året och det har varit all time high varje månad:

jan-19 1 175 891
feb-19 1 241 468
mar-19 1 343 042
apr-19 1 436 231
maj-19 1 438 619
jun-19 1 550 131
jul-19 1 640 182

Under juli månad har jag tagit in ABB i portföljen igen. Jag sålde på 185 kr när det gick rykten om en konflikt med Schweiz och där ABB inte skulle kunna handlas på svenska börsen i fortsättningen. Efter det sjönk aktien en del och Investor har fortsatt tanka ABB aktier och jag köpte in mig igen runt 176 kr. Förutom ABB, så har jag fortsatt att skala upp mitt innehav i Nobina och handlat lite mer aktier där. Det har varit en hel del insiderköp i Nobina en bit över 57 kr efter rapporten och jag har hakat på. Jag köpte även några få aktier i Resurs, efter att kursen fallit över 3.5%, trots en bra rapport och besked om höjd utdelning, dagen innan. Jag har även ökat mitt innehav i Millicom lite grann.

Juli månad har varit väldigt intensiv med alla Q2-rapporter som släppts och bjudit på både positiva och negativa överraskningar, men på det stora hela var det ett av de sämre kvartalen på länge. Vinsttillväxten landade på ett snitt på 4%, vilken är den sämsta på sex kvartal. Tittar man på mediantillväxten bland bolagen så blev det en negativ vinsttillväxt på 8%, vilket är den sämsta på 22 kvartal. Bara 37% av bolagen levererade över prognos, vilket är det sämsta på drygt 6 år. Sett till denna utveckling, så ser jag ganska pessimistiskt på framtiden, med höga värderingar och ett rejält hack i vinsttillväxten. Ett dåligt kvartal är i och för sig ingen trend, men ser vi lika dåliga tecken i tredje kvartalet tror jag på att vara försiktig framöver. Hittills har detta svaga kvartal inte visat sig särskilt mycket i aktiekurserna, utan det handlas aktier vidare som om inget hade hänt.

Jag har inte fått någon utdelning i juli månad, nästa blir extrautdelningen från Tele2, som kommer i slutet på augusti. Belåningen är fortsatt hög, högre än någonsin i kronor, men dock inte i procent. Har som högst varit uppe i över 23% . Just nu är den 20.7% och under kontroll, även om jag ska försöka få ner den lite kommande månader.

Som vanligt ber jag dig som vill följa mig och mina uppdateringar regelbundet att gå in och gilla min sida på Facebook; Utdelningsjägaren på Facebook

Gå även in och bli medlem i min Facebookgrupp, där vi pratar om aktier, sparande och privatekonomi; Aktier, sparande och privatekonomi på Facebook

På återhörande och god avkastning på er!

söndag 30 juni 2019

Portföljen juni månad, 2019.

Då har vi kommit till slutet av juni månad och det är dags att redovisa portföljen. Jag fyllde faktiskt 34 år tidigare i veckan och har nu 6 år till jag ska kunna leva på min portfölj, om jag vill. Faktum är att jag tror att till nästa år kommer min och sambons aktieportföljer tillsammans täcka alla våra räkningar. Det går såklart inte att leva på, men det är ju en enorm vardagslyx att utdelningarna täcker alla räkningar varje månad.

Portföljen har gått fantastiskt bra sen maj månad och vi har återigen ett nytt all time high, för sjätte månaden i rad.

Portföljens värde är 2 067 028 kr minus lånade pengar (515 955 kr) = 1 550 131 kr


Som ni ser är det första gången portföljen är värd över 2 miljoner kronor! Det är dock med undantag för lånade pengar, så det gills egentligen inte förrän det totala värdet (värde minus skuld) är över 2 miljoner. Det totala värdet är dock över 1.5 miljon för första gången, vilket också känns som en milstolpe värd att fira. Här har ni en graf på senaste månaden för min portfölj:


Det har blivit en hel del köp i juni månad och faktiskt ett sälj också. Jag brukar ju otroligt sällan sälja några av mina innehav, speciellt inte några av mina "kärninnehav" i portföljen, men denna gången blev det Kinnevik som fick lämna, efter att ha ägt aktien i drygt 4 år. Kinnevik gav besked att de skulle sälja av Millicom och satsa mer på småbolag och därmed dra ned utdelningen framöver. Även om det säkert kan lyckas, så passar det inte min profil som utdelningsinvesterare och när de dagen efter de meddelat att de ska sälja Millicom backade från försäljningen, så kände jag att det var helt rätt att ha sålt Kinnevik och att jag vill inte vara en del av deras velande fram och tillbaka. Istället tog jag in Industrivärden i portföljen. Industrivärden är ett annat framgångsrikt investmentbolag som är har innehav i bland annat Volvo, Sandvik, Essity, Handelsbanken, Skanska, ICA, med flera. Jag gjorde mig även av med ABB, som jag skaffade till portföljen i slutet av förra månaden. Det gick rykten om en konflikt mellan EU och Schweiz där Schweiz var på G att ta hem handeln i Schweiziska aktier och att aktien inte skulle gå att handla på Stockholmsbörsen längre. Detta visade sig dock inte att gälla ABB, utan den kommer fortsatt handlas på Stockholmsbörsen, men sålt är sålt och jag gjorde en liten vinst efter att ha haft ABB i portföljen drygt en månad.

Istället för att ha Kinnevik, så valde jag att kopiera deras portfölj lite grann, då jag dels sen tidigare har en del aktier i Tele2, men nu köpte in även Millicom. Det är två av Kinneviks största innehav, förutom Zalando (som jag inte vill ha i min portfölj, pga tuff bransch och tunna marginaler). Än så länge har jag bara en liten post i Millicom, men kan tänka mig att fylla på över tid. Deras VD köpte dessutom aktier alldeles nyligen, så det kändes som ett bra läge att köpa in sig. Jag har även köpt in mig i Nobina, som levererade en fin Q2 rapport med ökad vinst och efter att ha läst på lite om aktien och tittat på deras estimat (se bild nedan) så tycker jag absolut den är köpvärd och passar bra i en utdelningsportfölj. Har än så länge bara en liten post, men vi får se om jag skalar upp den över tid.


Annars har det varit småköp i Avanza (68-69 kr), Resurs bank (54.50-54.90 kr), Skanska (på 154 kr), SEB (på 84.50 kr) och Investor (413 kr). Jag skrev i mitt förra inlägg att min skuld (lån till Avanza skulle ha minskat och det har det i och för sig gjort, från 20.7% till 20%, men inte i kronor, där har skulden ökat lite efter mitt köp i Nobina. Om inte börsen går ordentligt ner och jag ser några bra köplägen, hoppas jag dock att skulden i kronor har minskat till nästa uppdatering.

Nu närmast väntar några veckors semester, utlandsresa (tänkte ligga på någon solstol i Grekland under juli månad och läsa Q2 rapporterna) med mera innan jag i slutet på juli byter jobb och det finns risk att jag inte alls hinner med Facebook, börsen och min portfölj lika mycket med nytt jobb, men de här portföljredovisningarna i slutet av varje månad kommer såklart att fortsätta.

Så mycket meddelanden och nya följare som jag fått på Facebook som det varit den här senaste månaden har jag aldrig varit med om tidigare, vilket är väldigt roligt! Ni får gärna fortsätta kommentera, skicka meddelanden, ställa frågor och sprida sidan vidare. Jag närmar mig 4000 följare på Facebook och har du inte gillat min sida tidigare och vill göra det, så hittar du den här:

Utdelningsjägaren

Vill du gå med i mitt forum där vi diskuterar aktier, sparande och privatekonomi? Vi är närmare 7000 medlemmar i dagsläget, du hittar dit via denna länk:

Aktier, sparande och privatekonomi

På återhörande och god avkastning på er!

lördag 15 juni 2019

Usel prestation.

Jag tänkte jag skulle skriva en rad om när jag presterat absolut sämst på börsen. Visst, det är kul att visa upp sina medgångar och hur mycket portföljen stiget senaste året, men det fanns en tid för inte så länge sedan då jag presterade uselt på börsen och fick rannsaka mig själv ordentligt.


Bilden är från 1 november 2017- 27 mars 2018, en period på drygt 5 månader där min portfölj gick ner drygt 17% och 198 000 kr i minskat värde. Börsen generellt gick ganska knackigt den här perioden och SIX Portfolio Return index var ner 6.6%, men jag underpresterade ändå index med 10 procentenheter på 5 månader, vilket är väldigt mycket. Vad var anledningen till att jag presterade så uselt då? Jag hade HM och MQ i min portfölj. Två bolag inom samma bransch, men inom lite olika segment och olika prisklasser. HM var en av mina absolut första aktier när jag var helt ny i slutet på 2014 och historiskt hade det varit en av de absolut bästa aktierna att äga. Jag köpte mina första aktier runt 290 kr och som ni alla vet har HMs börsvärde i princip halverats sen dess. Jag köpte på mig mer och mer hela vägen ner till 200 kr, i tron om att det kommer vända. Ett stort och fint bolag som HM kommer alltid tillbaka och människor kommer alltid att köpa kläder, tänkte jag och bortsåg från sjunkande vinster och marginaler, vilket såhär i efterhand såklart var väldigt dumt. Vinsterna fortsatte sjunka i HM och deras lager med kläder växte, aktien fortsatte neråt och jag köpte mer och mer och plötsligt var aktien nere under 140 kr och jag satt med en minuspost på drygt 40 000 kr, innan jag fick nog och insåg att HM har ordentliga problem, som kommer ta lång tid att vända och det kändes väldigt oklart om de ens kan behålla sin utdelning. Jag beslutade mig att sälja och insåg att pengarna skulle göra mer nytta i andra bolag som presterade ökade vinster och stigande utdelningar, vilket såhär i efterhand var helt rätt beslut och jag önskar såklart att jag tagit beslutet tidigare.

MQ var liknande historia. Jag köpte in mig runt 35 kr och i början presterade bolaget några bra rapporter och var som högst uppe på 51 kr. Jag köpte inte mer under den tiden, men precis som i HM gick MQ mot tuffare tider. Vinsterna sjönk och marginalerna likaså. Jag kanske ska tillägga att jag själv handlar ganska mycket kläder hos MQ och personligen gillar deras utbud. Aktien gick nedåt och till slut under mitt inköpspris 35 kr och här borde jag i efterhand sålt, men fortsatte köpa på mig ner till 30 kr. Utdelningen vid det här laget var runt 6% och min tanke då var att behålla den som en fin utdelningsaktie. Siffrorna för MQ fortsatte att svikta och gick från 30 kr ner till 20 kr och jag köpte på mig mer under vägen ner. Vid 20 kronors nivån var utdelningen på 8.5%, men här fick jag nog och började fundera på om MQ verkligen kan behålla utdelningen med sina dåliga siffror. Jag sålde på 19 kr och gjorde en förlust på drygt 50 000 kr. Mycket pengar, men man ska veta att MQ gått ner ytterligare 85% sen dess och idag handlas runt 2.50 kr och har dessutom slopat utdelningen helt, så på ett sätt är jag ändå glad att jag hoppade av i tid och inte suttit kvar hela vägen ner till under 3 kr, som vissa gjort. Min förlust i MQ blev drygt 50 000 kr, om jag minns rätt. Hade jag inte sålt mina 230 000 kr jag hade kvar i MQ på slutet hade de idag varit värda knappt 30 000 kr.

Båda nedgångarna i HM och MQ gjorde att min portfölj presterade så uselt som ni såg i bilden ovan och i och med att jag köpte konstant i nedgången blev de två mina överlägset största innehav och när dina två överlägset största innehav presterar så dåligt, påverkar det portföljen dåligt. Jag fick uppleva klyschan att "inte fånga den fallande kniven", vilket kan göra väldigt ont. Å andra sidan har jag gjort många av mina bästa affärer när jag handlat aktier vid nedgångar, men det gäller att ha en bra bild över varför aktien faller. Ibland är det motiverat (som HM och MQ i detta fall), medan det ibland är generella nedgångar på börsen eller överreaktioner i enskilda aktier och då kan fina köplägen uppstå.

Efter det här tog jag mig en ordentlig funderare på vilka innehav jag vill ha i min portfölj, hur stora nedgångar jag kan vara okej med i en enskild aktie, hur stor riskspridning jag vill ha i min portfölj och hur jag hanterar när ett bolags vinster minskar, med mera. Det kanske jag skriver mer om, i ett annat inlägg. Det gäller inte bara att ha aktier som presterar för att lyckas på börsen, du kommer nämligen förr eller senare ha en eller flera aktier som går nedåt och hur du gör för att minimera dina förluster är också en stor del i din framgång. Från att ha underpresterat SIXRX med 10 procentenheter under denna perioden har jag efter att jag gjort med av med HM och MQ överpresterat SIXRX med 10 procentenheter. På återhörande!


onsdag 12 juni 2019

Skatt på ISK-konton.

Något jag märker när jag har kontakt med läsare på min blogg och min Facebook-sida att det är många som inte har koll på hur skatten beräknas på ett ISK-konto, eller att de ens betalar någon skatt överhuvudtaget. Det här kanske blir ett ganska tekniskt inlägg, med lite krångliga termer för vissa, men jag tror och hoppas att ni får en bild av ungefär hur skatten ser ut.


På ett ISK-konto betalar du alltså inte skatt utefter hur stor vinst du gör, utan du betalar skatt på hur stort ditt innehav är och hur stora insättningar du gjort under året, oavsett om din portfölj gått upp eller ner. Istället betalar du en schablonskatt på hela kapitalet varje år. Schablonskatten baseras på statslåneräntan och för 2019 är schablonskatten 0,453 %. Anledningen till att många inte har koll på detta är att det sköts helt automatiskt och hamnar i din deklaration, utan att du behöver göra någonting


Det betyder att om du har 100 000 kr på ett ISK-konto under 2019 och inte gör några insättningar under ett år, så kommer du betala strax under 500 kr i skatt. Det är en förhållandevis låg skatt i dagsläget, mycket på grund av att statslåneräntan är så låg. Man ska å andra sidan komma ihåg att pengarna man sätter in på sitt ISK-konto redan är skattade minst en gång.

Skatten på ISK baseras på en så kallad schablonintäkt. Schablonintäkten beräknas genom att ett kapitalunderlag räknas fram som sedan multipliceras med statslåneräntan den 30 november året innan, plus ett tillägg. Tillägget var 0,75 procentenheter fram till 2017 och höjdes till 1,0 procentenhet den 1 januari 2018. Schablonintäkten får inte vara lägre än 1,25 % av kapitalunderlaget.

Schablonintäkten beräknas nu genom att kapitalunderlaget multipliceras med statslåneräntan plus en procentenhet. Statslåneräntan den 30 november 2018 var 0,51 %, alltså ska kapitalunderlaget multipliceras med 1,51 %.
Schablonskattesatsen för 2019 blir alltså 30 % av 1,51 %, dvs 0,453 %.

Ju lägre statslåneräntan är, desto mer förmånligt är ett ISK-konto och om räntan i framtiden går upp några procent, får vi ett annat läge.


Här kommer ett litet räkneexempel jag har lånat från Avanza:


Där tittar man alltså på värdet på portföljen 4 gånger per år och totala insättningar under året och delar på 4, vilket blir kapitalskattunderlaget. Det multipliceras med 0.0151 (1.51%) och den siffran du får fram där (i exemplet 213 kr) multipliceras med 0.3 (30% skatt).


Utdelningar på dina aktier in på ISK-kontot räknas inte som en insättning och du betalar ingen skatt för dom. Jag hoppas att du har lite bättre koll på skatten på ditt ISK-konto nu och om inte, är du alltid välkommen att höra av dig med frågor.